太阳纸业纸价兑现观察
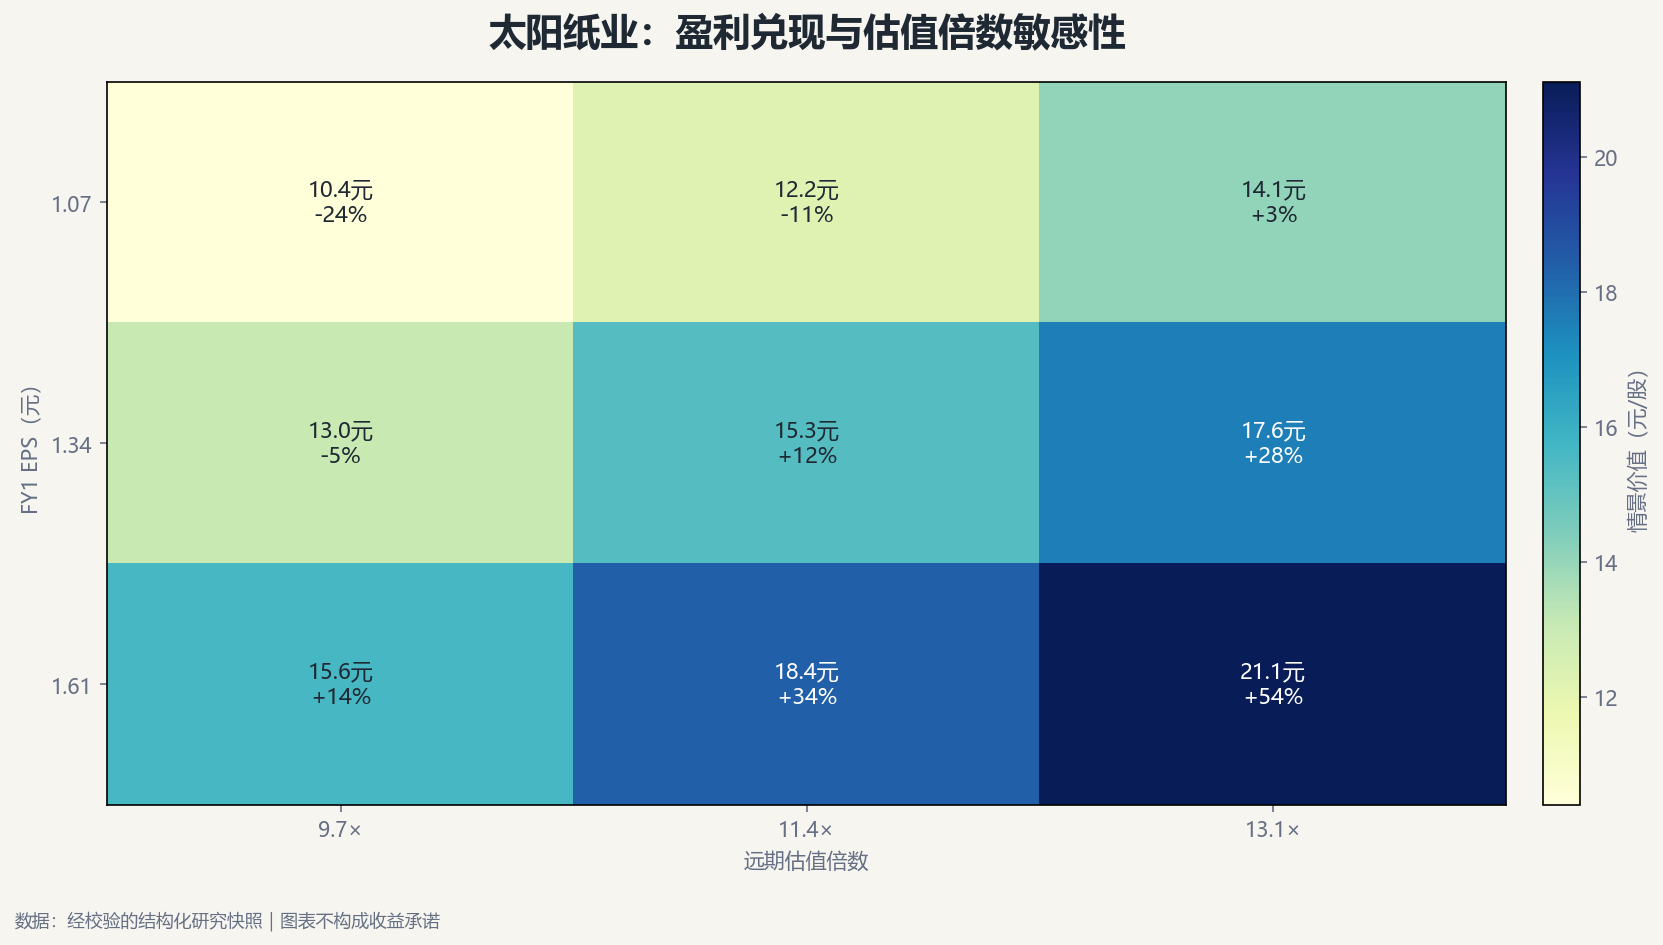
国信三表确认2026年上半年收入208.62亿元、归母净利润19.51亿元,同比分别增长9.15%和9.60%。箱板纸和生活用纸改善抵消文化纸压力,但旺季提价、浆价与项目爬坡仍须验证,本次只研究不委托。
一体化底盘与业务结构
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
景气传导与产能兑现
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
财务质量与资本约束
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
估值框架与失效条件
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
太阳纸业并非简单的纸价交易,而是机制纸、纸制品、木浆与纸板共同构成的林浆纸一体化业务。国信三表显示2026年上半年营业收入208.62亿元,同比增长9.15%,归母净利润19.51亿元,同比增长9.60%。箱板纸和生活用纸改善支撑利润,文化纸仍受供需压力,不能把单季变化直接外推为全面复苏。
成本优势来自木片、木浆到纸机的协同,公开研究资料称公司2025年底木浆自给率超过60%。颜店70万吨高档包装纸已投产,60万吨漂白化学浆进入试产,能否形成利润需要看利用率、纸价和经营现金流。南宁后续项目偏向2027年逻辑,不应提前计入当期估值。
14:33妙想数据显示股价13.72元、TTM市盈率11.45倍、市净率1.23倍。保守、基准和乐观估值分别为10.8、15.3和18.2元,基准情景依赖旺季提价部分落地、原料成本可控与项目平稳爬坡。考虑文化纸压力及盈利预测仍需持续交叉验证,本次评分72分、只做观察,不满足买入阈值。
哪些变化会推翻上述判断
- 箱板纸提价未落地且销量走弱
- 木浆或废纸成本上行而纸价传导失败
- 颜店项目延期或利用率低于预期
仅供研究,不构成投资建议;不保证超额收益。